Cash-flow libre, l’indicateur qu’on oublie
Pourquoi le flux de trésorerie disponible compte plus que le résultat net affiché.
6 min de lecture
La plupart des investisseurs ouvrent une analyse par le chiffre d’affaires, le bénéfice net ou l’EBITDA. Ces lignes racontent une partie de l’histoire de l’entreprise, pas sa capacité réelle à faire rentrer de l’argent. Le cash-flow libre occupe une place à part : il mesure ce qui demeure en caisse après avoir payé les investissements indispensables. C’est aussi le premier indicateur qu’on abandonne quand le temps manque.
Cash-flow libre (free cash flow) : trésorerie disponible une fois les investissements nécessaires à l’activité financés. Il se calcule en retirant les dépenses d’investissement, appelées capex, du flux de trésorerie d’exploitation. Un cash-flow libre positif et régulier signifie que la société finance son développement sans dépendre en permanence de nouveaux emprunts ou d’augmentations de capital. C’est cet argent qui peut rembourser la dette, verser un dividende, racheter des actions ou payer une acquisition.
Cash-flow libre : ce que cet indicateur mesure vraiment
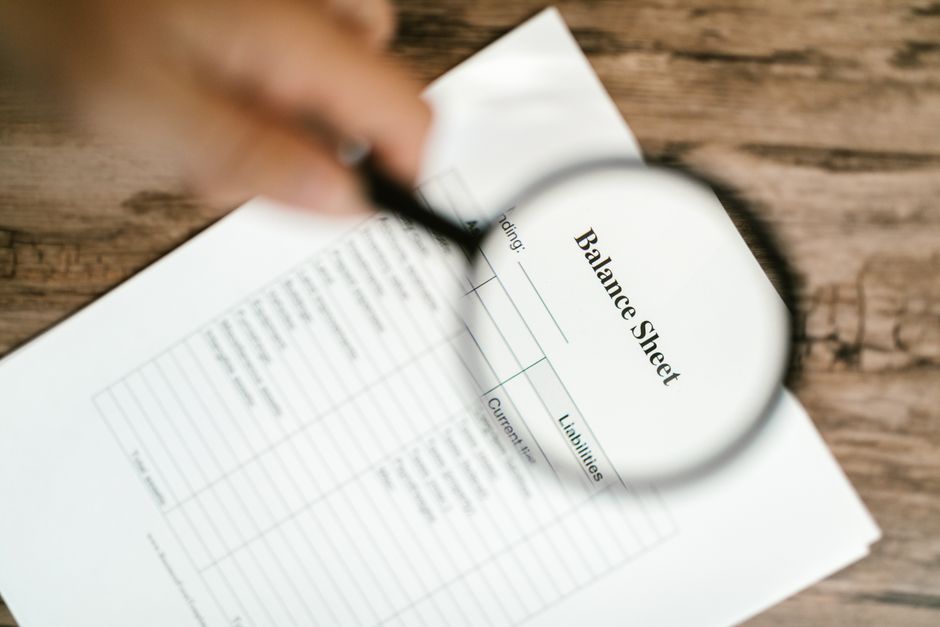
Le point de départ se trouve dans le tableau des flux de trésorerie du rapport annuel. L’entreprise y indique l’argent encaissé grâce à son activité courante, puis les sommes sorties pour acheter des machines, des logiciels, des véhicules ou des brevets. Le cash-flow libre correspond à l’écart entre les deux.
- On retient le flux net de trésorerie lié aux activités opérationnelles.
- On y soustrait les acquisitions d’immobilisations corporelles et incorporelles.
- On choisit une définition claire pour les intérêts payés et les loyers, car les pratiques varient d’une société à l’autre.
Une entreprise peut afficher un flux d’exploitation confortable et un cash-flow libre maigre, simplement parce qu’elle a modernisé son outil de production ou vu ses stocks gonfler. La nuance pèse lourd dans l’industrie lourde, la distribution et les télécoms, où les investissements sont massifs et étalés sur plusieurs années.
Pourquoi le cash-flow libre passe au second plan
Le bénéfice net figure en bas du compte de résultat et se lit en quelques secondes. Le tableau des flux de trésorerie, lui, exige de reconstituer quelques lignes, de comprendre le besoin en fonds de roulement et de distinguer un investissement de maintien d’un investissement de croissance. Beaucoup de commentaires se contentent donc de la marge nette ou de l’EBITDA, plus faciles à comparer d’un trimestre à l’autre.
Trois mécanismes entretiennent cette mise à l’écart :
- La volatilité du cash-flow libre, qui peut basculer d’un exercice à l’autre à cause d’un simple décalage de facturation.
- La communication financière, qui met volontiers en avant des indicateurs non normés et plus flatteurs.
- Le temps nécessaire pour lire correctement les comptes consolidés.
Un particulier n’a pourtant besoin que de vingt minutes par dossier pour repérer une trésorerie durablement négative. Ce signal survit rarement au long terme sans qu’une difficulté finisse par apparaître au grand jour.
Résultat net, EBITDA et cash-flow libre : trois lectures du même dossier
| Indicateur | Ce qu’il mesure | Ce qu’il laisse dans l’ombre |
|---|---|---|
| Résultat net | Profit comptable après charges, intérêts et impôts | Les décalages de trésorerie et le poids des investissements |
| EBITDA | Performance opérationnelle avant amortissements et frais financiers | Les investissements réels et le niveau d’endettement |
| Flux de trésorerie d’exploitation | Encaisse générée par l’activité courante | Le coût de maintien des outils de production |
| Cash-flow libre | Trésorerie restante après investissements | Sa qualité et sa régularité, à vérifier année après année |
Ce tableau explique pourquoi trois indicateurs peuvent progresser ensemble alors que la trésorerie se dégrade. Un résultat net en hausse, un EBITDA solide et un flux d’exploitation correct cohabitent sans difficulté avec un cash-flow libre négatif, dès lors que la société investit beaucoup. Le plan peut être judicieux, à condition que le retour sur investissement finisse par arriver.
Calculer le cash-flow libre à partir des comptes publiés
La démarche tient en quatre étapes, réalisables avec un rapport annuel et une calculatrice.
- Repérer le tableau des flux de trésorerie dans les états financiers consolidés.
- Relever le flux net lié aux activités opérationnelles.
- Additionner les acquisitions d’immobilisations corporelles et incorporelles, présentées en emplois.
- Soustraire ce total du flux d’exploitation pour obtenir le cash-flow libre de l’exercice.
Exemple simple : une société dégage 480 millions d’euros de flux d’exploitation et investit 190 millions. Il reste 290 millions de cash-flow libre. Si sa capitalisation boursière atteint 5,8 milliards, le rendement du cash-flow libre approche 5 %. Le calcul prend deux minutes et évite bien des illusions.
Le rendement du cash-flow libre, un repère de valorisation
À lire aussi
Rapporter le cash-flow libre à la capitalisation donne un pourcentage comparable d’une entreprise à l’autre, secteur mis à part. Un rendement de 4 à 6 % sur une société mature et peu endettée retient l’attention. Un rendement de 12 % mérite un examen approfondi, car il accompagne souvent une activité cyclique, un bilan lourdement chargé ou un marché qui doute de la pérennité des flux.
Ce ratio se compare utilement au taux d’intérêt payé sur la dette et au rendement d’une obligation d’État. Si le rendement du cash-flow libre d’une entreprise reste inférieur au coût de ses emprunts, chaque euro investi détruit de la valeur pour l’actionnaire. La prudence s’impose toutefois : un rendement élevé sur un seul exercice ne prouve pas grand-chose.
Ne pas confondre non plus rendement du cash-flow libre et rendement du dividende. Une société peut générer 290 millions de cash-flow libre et n’en distribuer que 60. La différence sert à désendetter le bilan ou à saisir des occasions de croissance, deux usages qui peuvent créer davantage de valeur qu’un coupon immédiat.
Les signaux d’alerte dans un cash-flow libre
- Une trésorerie disponible négative pendant plusieurs exercices sans plan d’investissement identifiable.
- Un écart croissant entre le résultat net affiché et les encaissements réels.
- Un besoin en fonds de roulement qui progresse plus vite que le chiffre d’affaires.
- Des investissements repoussés d’année en année pour embellir la dernière ligne du tableau.
- Une dette qui grimpe alors que le cash-flow libre reste positif, signe que la distribution dépasse la capacité réelle.
Un cas isolé ne prouve rien. La répétition sur deux ou trois exercices justifie en revanche de creuser la gouvernance, les délais de paiement accordés aux clients et la qualité des actifs inscrits au bilan. Le cash-flow libre n’est pas un verdict, c’est une piste à suivre.
Cash-flow libre : les points qui font débat
Un cash-flow libre négatif est-il toujours mauvais signe ?
Non. Une entreprise qui double sa capacité de production peut afficher un cash-flow libre négatif pendant deux ou trois ans. La bonne question porte sur le rendement attendu de ces investissements et sur la capacité à financer le déficit sans fragiliser le bilan. Le signal devient préoccupant quand le phénomène se répète sans croissance rentable en face.
Quelle différence entre flux de trésorerie d’exploitation et cash-flow libre ?
Le premier mesure l’argent encaissé par l’activité courante, avant les dépenses d’équipement. Le second en retire les investissements engagés pour maintenir ou développer les outils de production. Une société peut donc afficher un flux d’exploitation élevé et un cash-flow libre faible, précisément parce qu’elle investit beaucoup.
Où trouver le cash-flow libre d’une entreprise cotée ?
Dans le tableau des flux de trésorerie du rapport annuel ou du document d’enregistrement universel. Les plateformes financières proposent souvent une estimation, avec des définitions qui varient d’une source à l’autre. Le calcul à partir des comptes publiés reste la référence la plus fiable.
Le cash-flow libre permet-il de prévoir le dividende ?
Il indique une capacité de distribution, pas la décision des dirigeants. Une entreprise peut préférer investir, rembourser sa dette ou racheter ses propres titres. À l’inverse, une distribution supérieure au cash-flow libre se finance par de l’emprunt ou par la cession d’actifs, ce qui n’est pas tenable indéfiniment.
Faut-il écarter une action dont le cash-flow libre est faible ?
Pas automatiquement. Une société jeune ou en pleine expansion consomme de la trésorerie avant d’en produire. Le critère utile reste la trajectoire : la trésorerie disponible s’améliore-t-elle à mesure que l’activité grandit ? Une absence durable sur un modèle arrivé à maturité pose davantage question qu’un déficit temporaire chez un acteur en développement.
L’auteur
Data journaliste
Je collecte les séries publiques et je reconstruis les graphiques que tout le monde reprend sans les vérifier. Si une courbe est mal définie, je le dis dans l’article.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5260 votes
Commentaires
Soyez le premier à réagir.